Habitação em Cabo Verde em 2026: crédito bonificado, garantia do Estado para jovens e mais mil casas sociais
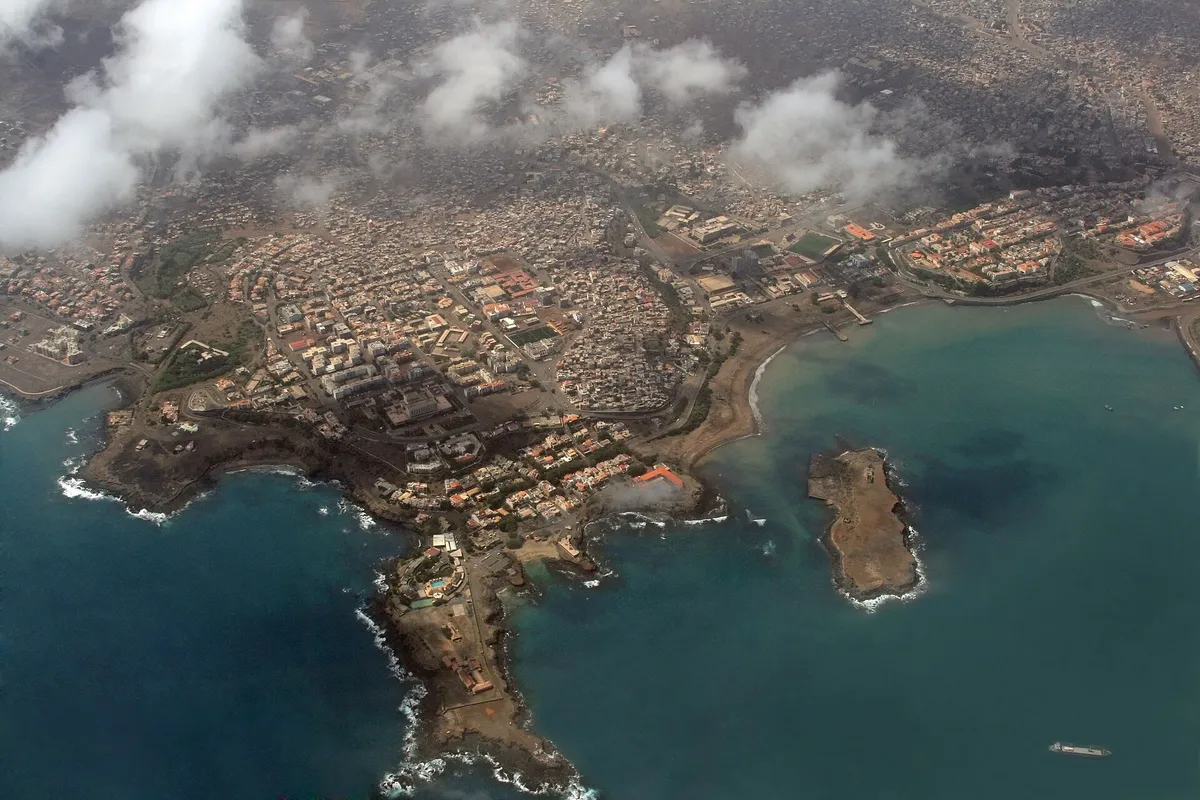
Em Cabo Verde, conseguir casa é sobretudo um problema de dinheiro e de crédito. Os salários são baixos face ao custo de construir, os bancos pedem uma entrada que poucos jovens têm poupada, e uma parte importante das famílias vive em casas inacabadas ou em mau estado. O Governo declarou a habitação área prioritária do Orçamento do Estado para 2026 e aprovou este ano várias medidas. Segundo os dados do próprio executivo e os dois decretos-leis publicados em janeiro e em maio, o plano atua em três frentes.
Crédito à habitação mais barato
A primeira peça é o crédito bonificado. O Estado paga uma parte dos juros do empréstimo para comprar ou construir a habitação própria, pelo que a prestação mensal desce. O apoio é maior para os jovens, a quem o Estado pode cobrir um pouco mais de metade dos juros, e ronda a metade no regime geral. Num país onde o crédito é caro, essa diferença pode decidir se uma família consegue suportar a prestação.
Além disso, subiu o valor máximo do empréstimo que pode beneficiar destas condições, para 10 mil contos, ou seja, 10 milhões de escudos, cerca de 90.000 euros. Com o limite anterior ficavam de fora muitas casas nas cidades, onde os preços mais subiram.
O Estado garante parte da entrada
A segunda peça ataca o obstáculo mais comum: a entrada. Os bancos não financiam a totalidade da casa, e juntar a parte restante é precisamente o que trava quem começa a trabalhar. Para os jovens, o Estado oferece agora uma garantia pública de até 15 % do crédito. Não é dinheiro entregue ao comprador, mas sim um aval: se o Estado responde por essa parte, o banco pode emprestar mais e exigir menos poupança prévia. Ao longo de 2026 foram assinados protocolos com as instituições financeiras para o pôr em prática.
Junta-se uma melhoria no imposto sobre o rendimento: aumenta o limite do que se pode deduzir com rendas e com o financiamento da habitação, o que alivia um pouco tanto os inquilinos como quem paga empréstimo.
Incentivos para construir a custos controlados
A terceira peça olha para a oferta. O novo programa de acesso à habitação a custos controlados destina-se aos jovens e aos trabalhadores da hotelaria, e também aos promotores que construam para eles. O pormenor conta. Em ilhas como o Sal e a Boa Vista, o turismo criou milhares de empregos, mas quem trabalha nos hotéis muitas vezes não encontra onde viver perto do local de trabalho.
Em troca de vender ou arrendar a preços limitados, os promotores recebem um pacote de vantagens: crédito fiscal, isenção dos impostos sobre a propriedade e sobre a transmissão de imóveis e do imposto de selo, redução dos direitos de importação de materiais e isenção dos custos notariais e de registo. Num arquipélago que importa quase tudo o que usa para construir, tornar os materiais mais baratos é provavelmente a medida com maior efeito no preço final.
Mais mil casas sociais
A habitação pública depende da empresa pública de habitação, que trabalha com as 22 câmaras municipais do país. A meta para 2026 é somar cerca de mil casas sociais adicionais, financiadas com o Orçamento do Estado e com crédito bancário. Juntar-se-iam às cerca de 1.700 a 1.800 já construídas, em obra ou em concurso.
A dimensão do problema
O número precisa de contexto. O próprio Governo calcula que faltam mais de 14.000 habitações no país e que mais de 50.000 precisam de reabilitação. Mil casas por ano são um passo real, mas a esse ritmo o défice levaria mais de uma década a fechar, e isso sem contar com as novas famílias que se formam todos os anos. Por isso o peso do plano não está no que o Estado constrói. Está em conseguir que a banca empreste e que os promotores privados construam a preços comportáveis.
Ficam duas incógnitas. A primeira é se os bancos vão aplicar as novas condições com rapidez, porque a garantia e a bonificação só servem se o crédito chegar de facto aos jovens. A segunda é a reabilitação: a maior parte do problema não são as casas que faltam, mas as que existem em mau estado, e aí as medidas anunciadas são menos concretas.
As condições de cada apoio, os requisitos e os bancos aderentes são publicados nos canais oficiais do Governo de Cabo Verde e da sua empresa pública de habitação.
Mais em Notícias
Habitação na Madeira em 2026: renda reduzida, apoios ao arrendamento e à compra todo o ano e mais casas públicas
O Governo Regional mantém a habitação como prioridade: atualiza o arrendamento público a renda reduzida, deixa abertas todo o ano as candidaturas aos apoios ao…
Apoios à construção de habitação própria nos Açores em 2026: até 75.000 euros e 144 lotes públicos
O Governo Regional dos Açores reforça o apoio a quem constrói a sua casa, ajuda a pagar o projeto de arquitetura e coloca no mercado lotes já infraestruturados…
Canárias avançam na habitação: apoio à renda para jovens, novo plano e novas regras
As Canárias têm em marcha um apoio à renda para jovens, um plano de habitação a cinco anos, uma bolsa pública de casas vazias e novas regras para atribuir habi…
Madeira licencia 718 fogos no primeiro semestre, mas conclui menos obras
O licenciamento de construção nova na Madeira subiu 27,5% no primeiro semestre de 2026, enquanto os fogos concluídos caíram. Há mais projetos em carteira, mas …